
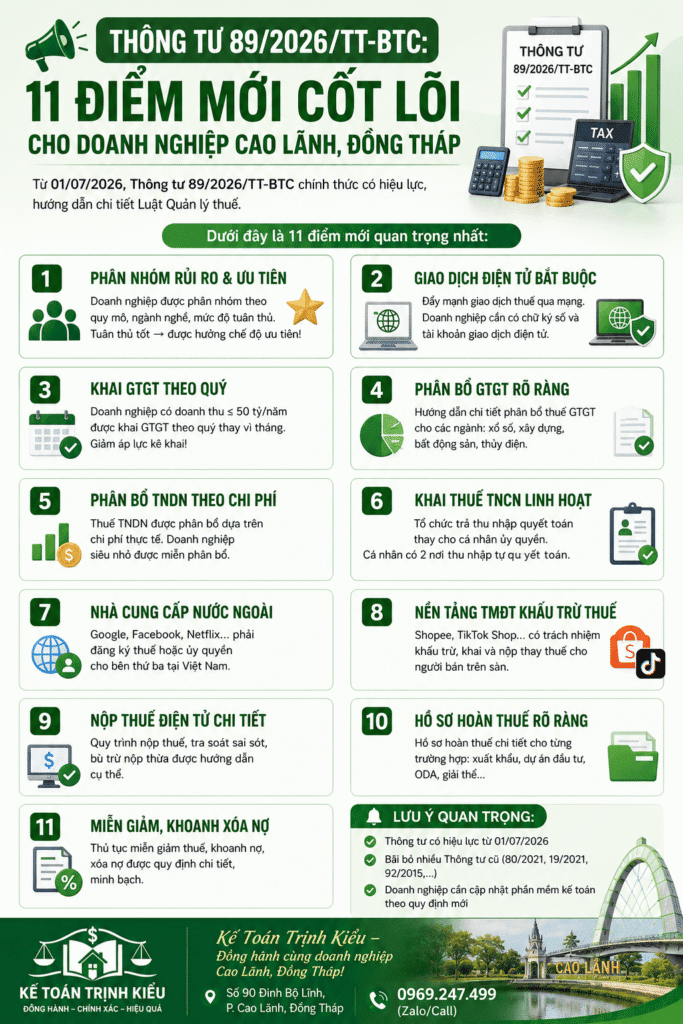
Tổng quan Thông tư 89/2026/TT-BTC: Những điểm mới cốt lõi cho doanh nghiệp Cao Lãnh, Đồng Tháp
📑 Mục lục bài viết
1. Giới thiệu về Thông tư 89/2026/TT-BTC
Ngày 30/06/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC, quy định chi tiết một số điều của Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP [1]. Văn bản này có hiệu lực từ ngày 01/07/2026, đánh dấu bước chuyển quan trọng trong công tác quản lý thuế [2].
📌 Kế Toán Trịnh Kiểu – Tổng hợp và phân tích chi tiết Thông tư 89, giúp doanh nghiệp tại Cao Lãnh, Đồng Tháp nắm bắt kịp thời các quy định mới về quản lý thuế.
Thông tư 89 là văn bản “mẹ” hướng dẫn thi hành nhiều nội dung quan trọng của Luật Quản lý thuế, bao gồm: khai thuế, tính thuế, phân bổ thuế, hoàn thuế, miễn giảm thuế, kiểm tra thuế và giao dịch điện tử trong quản lý thuế [3].
2. Phạm vi điều chỉnh
Theo Điều 1 Thông tư 89, văn bản này quy định chi tiết các nội dung sau [4]:
- Giao dịch điện tử trong quản lý thuế
- Khai thuế, khoản thu khác; tính thuế, khoản thu khác; phân bổ thuế, khoản thu khác
- Nộp thuế, khoản thu khác; gia hạn nộp thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt
- Thủ tục hoàn thuế
- Miễn thuế, giảm thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ; xóa tiền thuế nợ
- Kiểm tra thuế; kiểm tra, giám sát việc thực hiện pháp luật về thuế, phí, lệ phí
- Kết nối trao đổi thông tin, dữ liệu giữa cơ quan thuế với các cơ quan quản lý nhà nước có thẩm quyền
Thông tư áp dụng cho người nộp thuế, cơ quan thuế, cơ quan nhà nước, tổ chức, cá nhân khác có liên quan [5].
3. 11 điểm mới cốt lõi của Thông tư 89
3.1. Phân nhóm người nộp thuế theo rủi ro (Điều 4)
Cơ quan thuế sẽ phân nhóm người nộp thuế dựa trên [6]:
- Địa bàn hoạt động
- Quy mô (doanh thu, vốn, lao động)
- Ngành nghề, lĩnh vực
- Mức độ tuân thủ và rủi ro
⚠️ Lưu ý: Người nộp thuế tuân thủ tốt và rủi ro thấp sẽ được áp dụng chế độ ưu tiên trong quản lý thuế [7].
3.2. Giao dịch điện tử trong quản lý thuế (Chương II)
Thông tư quy định chi tiết về giao dịch thuế điện tử [8]:
- Nguyên tắc giao dịch điện tử (Điều 8)
- Xác nhận điện tử bằng chữ ký số (Điều 10)
- Xử lý sự cố hệ thống (Điều 12)
- Đăng ký giao dịch qua tổ chức T-VAN (Điều 15, 16)
3.3. Khai thuế GTGT: Kỳ tính thuế linh hoạt (Điều 19)
Điểm mới: Doanh nghiệp có tổng doanh thu năm trước từ 50 tỷ đồng trở xuống được lựa chọn khai thuế GTGT theo quý thay vì tháng [9].
| Tiêu chí | Khai theo tháng | Khai theo quý |
|---|---|---|
| Doanh thu | Trên 50 tỷ/năm | ≤ 50 tỷ/năm |
| Doanh nghiệp mới | Nếu doanh thu > 50 tỷ | Được lựa chọn |
| Thay đổi kỳ tính | – | Đăng ký trước 31/01 |
3.4. Phân bổ thuế GTGT cho các ngành đặc thù (Điều 19)
Quy định chi tiết cách phân bổ thuế GTGT cho [10]:
- Xổ số điện toán
- Xây dựng
- Chuyển nhượng bất động sản
- Cơ sở sản xuất
- Nhà máy thủy điện
- Dịch vụ viễn thông cước trả sau
3.5. Phân bổ thuế TNDN (Điều 21)
Thông tư hướng dẫn chi tiết cách phân bổ thuế TNDN cho các đơn vị phụ thuộc, cơ sở sản xuất dựa trên chi phí thực tế phát sinh [11].
📌 Lưu ý: Doanh nghiệp siêu nhỏ không phải phân bổ thuế TNDN cho các tỉnh [12].
3.6. Khai thuế TNCN từ tiền lương, tiền công (Điều 22)
Quy định trách nhiệm quyết toán thay của tổ chức trả thu nhập [13]:
- Quyết toán thay cho cá nhân có ủy quyền
- Cá nhân có thu nhập từ 2 nơi: tự quyết toán tại nơi có thu nhập lớn nhất
3.7. Quản lý thuế đối với nhà cung cấp nước ngoài (Điều 31)
Nhà cung cấp nước ngoài (Google, Facebook…) đăng ký thuế trực tiếp hoặc ủy quyền cho bên thứ ba tại Việt Nam [14].
3.8. Khấu trừ, nộp thay của chủ quản nền tảng TMĐT (Điều 33)
Chủ quản nền tảng (Shopee, TikTok Shop…) có trách nhiệm khấu trừ, khai và nộp thay thuế cho hộ, cá nhân kinh doanh trên sàn [15].
3.9. Nộp thuế điện tử và xử lý nộp thừa (Chương IV)
Quy định chi tiết về lập chứng từ nộp thuế điện tử, tra soát sai sót và bù trừ nộp thừa [16].
3.10. Hồ sơ hoàn thuế chi tiết (Chương V)
Hướng dẫn cụ thể hồ sơ hoàn thuế cho từng trường hợp: xuất khẩu, dự án đầu tư, ODA, viện trợ, giải thể, phá sản [17].
3.11. Miễn thuế, giảm thuế và xóa nợ (Chương VI)
Quy định hồ sơ, thủ tục miễn giảm thuế và điều kiện khoanh nợ, xóa nợ [18].
4. Tác động đến doanh nghiệp Cao Lãnh, Đồng Tháp
- Doanh nghiệp nhỏ và vừa: Được lựa chọn khai thuế GTGT theo quý, giảm áp lực kê khai [9].
- Kinh doanh online: Chủ quản nền tảng sẽ khấu trừ, nộp thay thuế, giảm thủ tục cho người bán [15].
- Chuyển đổi số: Giao dịch điện tử được đẩy mạnh, doanh nghiệp cần chuẩn bị hạ tầng [8].
- Tuân thủ thuế: Doanh nghiệp tuân thủ tốt được hưởng ưu đãi, ngược lại bị giám sát chặt [7].
5. Lời khuyên cho doanh nghiệp
- Cập nhật phần mềm kế toán để đáp ứng giao dịch điện tử.
- Rà soát quy trình khai thuế, xác định kỳ tính thuế phù hợp.
- Nắm rõ quy định phân bổ thuế nếu có đơn vị phụ thuộc tại nhiều tỉnh.
- Chuẩn bị hồ sơ hoàn thuế đầy đủ theo quy định mới.
- Liên hệ Kế Toán Trịnh Kiểu để được tư vấn và hỗ trợ [19].
6. Câu hỏi thường gặp
🔹 Thông tư 89 có hiệu lực từ khi nào?
🔹 Doanh nghiệp tại Cao Lãnh có được khai thuế GTGT theo quý không?
🔹 Thông tư 89 bãi bỏ những Thông tư nào?
🔹 Kế Toán Trịnh Kiểu có hỗ trợ tư vấn Thông tư 89 không?
Kết luận
Thông tư 89/2026/TT-BTC là văn bản quan trọng, quy định chi tiết nhiều nội dung cốt lõi của Luật Quản lý thuế. Doanh nghiệp tại Cao Lãnh, Đồng Tháp cần nắm vững các điểm mới để tuân thủ đúng quy định và tận dụng các lợi ích.
📞 Tư vấn Thông tư 89 và các quy định mới!
Liên hệ ngay Kế Toán Trịnh Kiểu để được tư vấn chi tiết Thông tư 89 và các văn bản hướng dẫn mới nhất.
🏢 Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Đồng Tháp
📱 0969.247.499💯 Cập nhật kịp thời – Tư vấn chính xác – Đồng hành cùng doanh nghiệp
📍 Văn phòng tại Cao Lãnh: Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp.
Giờ làm việc: Thứ 2 – Thứ 7 (Sáng: 7h30 – 11h30 | Chiều: 13h30 – 17h00)