
Phân nhóm người nộp thuế và quản lý rủi ro theo Thông tư 89/2026/TT-BTC
📑 Mục lục bài viết
1. Giới thiệu
Thông tư 89/2026/TT-BTC đã quy định chi tiết về phân nhóm người nộp thuế và quản lý rủi ro trong công tác quản lý thuế [1]. Đây là bước chuyển quan trọng từ cách quản lý “đồng loạt” sang quản lý “cá nhân hóa” dựa trên mức độ tuân thủ và rủi ro của từng doanh nghiệp [2].
📌 Kế Toán Trịnh Kiểu – Phân tích chi tiết cơ chế phân nhóm và quản lý rủi ro, giúp doanh nghiệp tại Cao Lãnh, Đồng Tháp hiểu rõ vị trí của mình và chủ động nâng cao mức độ tuân thủ.
Việc phân nhóm giúp cơ quan thuế tối ưu nguồn lực, tập trung vào đối tượng rủi ro cao, đồng thời tạo động lực cho doanh nghiệp tuân thủ tốt [3].
2. Tiêu chí phân nhóm người nộp thuế
Theo Điều 4 Thông tư 89, cơ quan thuế phân nhóm người nộp thuế dựa trên các tiêu chí sau [4]:
| Nhóm tiêu chí | Mô tả |
|---|---|
| 1. Địa bàn | Phạm vi hoạt động, nơi đăng ký thuế của người nộp thuế |
| 2. Loại hình | Tổ chức, doanh nghiệp; hộ kinh doanh, cá nhân kinh doanh; tổ chức khác |
| 3. Quy mô | Doanh thu, số nộp ngân sách, vốn, lao động, số đơn vị phụ thuộc |
| 4. Ngành nghề | Sản xuất, thương mại, dịch vụ, vận tải, TMĐT, xuyên biên giới… |
| 5. Tuân thủ & rủi ro | Mức độ tuân thủ pháp luật thuế, lịch sử tuân thủ và rủi ro về thuế |
3. Mức độ tuân thủ và rủi ro
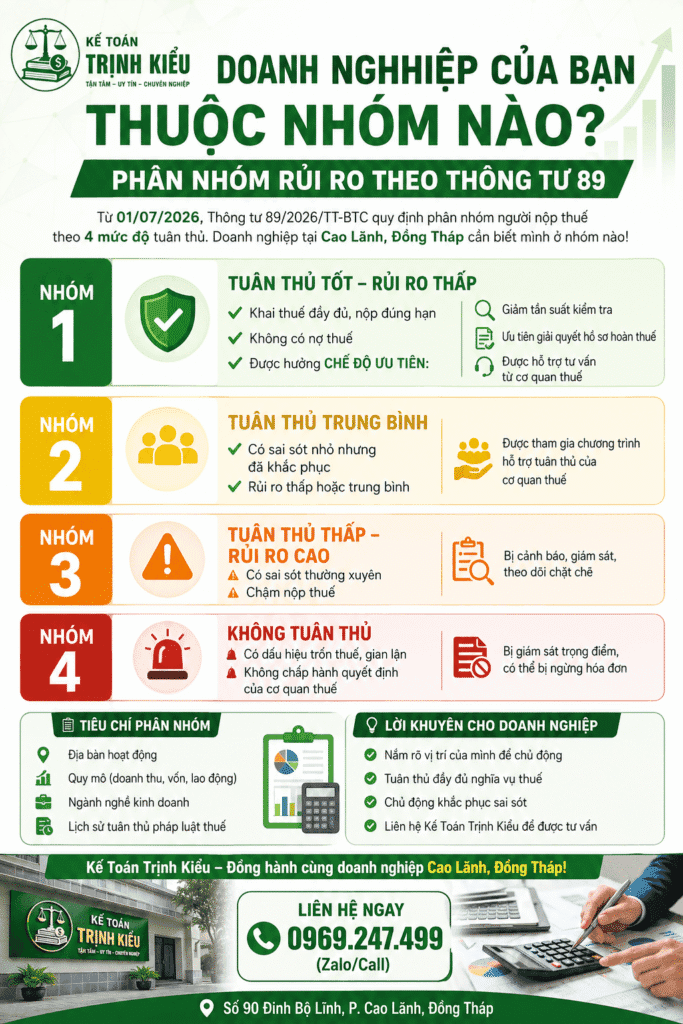
Cơ quan thuế đánh giá, xếp hạng người nộp thuế theo 4 mức độ tuân thủ [5]:
| Mức độ | Đặc điểm |
|---|---|
| 🟢 Tuân thủ tốt | Rủi ro thấp, khai thuế đầy đủ, nộp thuế đúng hạn, không có nợ thuế |
| 🟡 Tuân thủ trung bình | Rủi ro thấp hoặc trung bình, có sai sót nhỏ nhưng đã khắc phục |
| 🟠 Tuân thủ thấp | Rủi ro cao, có sai sót thường xuyên, chậm nộp thuế |
| 🔴 Không tuân thủ | Có dấu hiệu trốn thuế, gian lận, không chấp hành quyết định của cơ quan thuế |
⚠️ Lưu ý: Việc phân loại được cập nhật định kỳ hoặc khi có thay đổi thông tin, dữ liệu liên quan đến người nộp thuế [6].
4. Chế độ ưu tiên cho doanh nghiệp tuân thủ tốt
📌 Theo quy định, người nộp thuế tuân thủ tốt và rủi ro thấp được áp dụng chế độ ưu tiên trong quản lý thuế [7].
- Giảm tần suất kiểm tra: Doanh nghiệp tuân thủ tốt ít bị thanh tra, kiểm tra đột xuất.
- Ưu tiên giải quyết hồ sơ: Hồ sơ hoàn thuế, miễn giảm thuế được xử lý nhanh hơn.
- Hỗ trợ tư vấn: Được cơ quan thuế hỗ trợ, hướng dẫn khi gặp vướng mắc.
- Kết nối dữ liệu: Được khuyến khích kết nối, chia sẻ dữ liệu điện tử với cơ quan thuế.
5. Biện pháp quản lý theo từng nhóm
Cơ quan thuế áp dụng 3 nhóm biện pháp tương ứng với mức độ rủi ro và tuân thủ [8]:
| Nhóm đối tượng | Biện pháp áp dụng |
|---|---|
| 🟢 Tuân thủ tốt – Rủi ro thấp | 🎯 Chế độ ưu tiên trong quản lý thuế |
| 🟡 Tuân thủ trung bình | 📘 Chương trình hỗ trợ tuân thủ của cơ quan thuế (tuyên truyền, hướng dẫn, đào tạo) |
| 🟠 Tuân thủ thấp – Rủi ro cao | 🚨 Cảnh báo, giám sát, theo dõi để phòng ngừa rủi ro |
| 🟠 Tuân thủ thấp + Rủi ro cao | ⚡ Biện pháp tăng cường: kiểm tra, cưỡng chế, phối hợp với các cơ quan chức năng |
| 🔴 Không tuân thủ | 🔍 Giám sát trọng điểm về thuế |
6. Tác động đến doanh nghiệp Cao Lãnh, Đồng Tháp
- Doanh nghiệp tuân thủ tốt: Được hưởng lợi từ chế độ ưu tiên, tiết kiệm thời gian và chi phí tuân thủ [7].
- Doanh nghiệp rủi ro cao: Bị giám sát chặt hơn, dễ bị kiểm tra và xử phạt [8].
- Cơ hội cải thiện: Doanh nghiệp có thể nâng hạng bằng cách cải thiện mức độ tuân thủ.
- Yêu cầu ứng dụng công nghệ: Doanh nghiệp cần chuẩn bị hệ thống kế toán, dữ liệu để kết nối với cơ quan thuế.
7. Lời khuyên cho doanh nghiệp
- Nắm rõ vị trí của mình: Theo dõi thông tin phân loại từ cơ quan thuế qua tài khoản giao dịch điện tử.
- Tuân thủ đầy đủ nghĩa vụ thuế: Khai đúng, nộp đủ, đúng hạn để duy trì mức độ tuân thủ tốt.
- Chủ động khắc phục sai sót: Phát hiện và điều chỉnh kịp thời các lỗi trong kê khai.
- Ứng dụng công nghệ: Sẵn sàng kết nối dữ liệu với cơ quan thuế để được hưởng chế độ ưu tiên.
- Liên hệ Kế Toán Trịnh Kiểu: Để được tư vấn và hỗ trợ nâng cao mức độ tuân thủ [9].
8. Câu hỏi thường gặp
🔹 Làm thế nào để biết doanh nghiệp của tôi thuộc nhóm nào?
🔹 Doanh nghiệp bị xếp vào nhóm rủi ro cao có bị ngừng hóa đơn không?
🔹 Doanh nghiệp tuân thủ tốt được hưởng lợi gì?
🔹 Kế Toán Trịnh Kiểu có hỗ trợ nâng cao mức độ tuân thủ không?
Kết luận
Phân nhóm người nộp thuế và quản lý rủi ro theo Thông tư 89/2026/TT-BTC là cơ chế quản lý hiện đại, khuyến khích doanh nghiệp tuân thủ tốt và xử lý nghiêm đối tượng rủi ro cao. Doanh nghiệp tại Cao Lãnh, Đồng Tháp cần nắm vững quy định để chủ động nâng cao mức độ tuân thủ và tận dụng các lợi ích.
📞 Tư vấn nâng cao mức độ tuân thủ thuế!
Liên hệ ngay Kế Toán Trịnh Kiểu để được tư vấn và hỗ trợ doanh nghiệp của bạn đạt mức độ tuân thủ tốt, được hưởng chế độ ưu tiên.
🏢 Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Đồng Tháp
📱 0969.247.499💯 Tuân thủ đúng – Ưu tiên hưởng lợi
📍 Văn phòng tại Cao Lãnh: Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp.
Giờ làm việc: Thứ 2 – Thứ 7 (Sáng: 7h30 – 11h30 | Chiều: 13h30 – 17h00)
📚 Tài liệu tham khảo:
- Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
- Thực tiễn dịch vụ Kế Toán Trịnh Kiểu tại Đồng Tháp.
- Thông tư 89/2026/TT-BTC, Khoản 1 Điều 4.
- Thông tư 89/2026/TT-BTC, Khoản 2 Điều 4.
- Thông tư 89/2026/TT-BTC, Khoản 3 Điều 4.
- Thông tư 89/2026/TT-BTC, Khoản 1 Điều 4.
- Thông tư 89/2026/TT-BTC, Điểm c.1 Khoản 3 Điều 4.
- Thông tư 89/2026/TT-BTC, Điểm c.2, c.3, c.4 Khoản 3 Điều 4.
- Thực tiễn dịch vụ Kế Toán Trịnh Kiểu tại Đồng Tháp.