
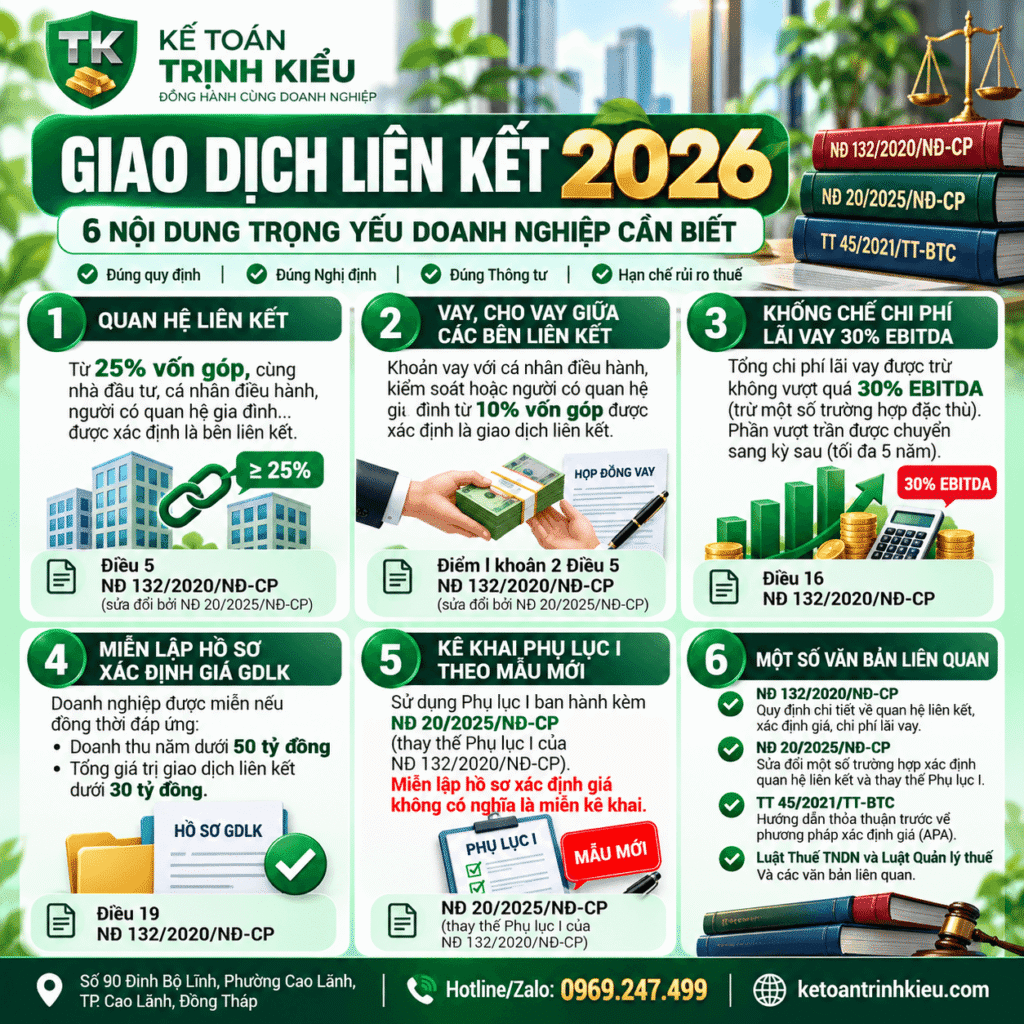
Nghị Định 255/2026/NĐ-CP: Những Điểm Mới Về Giao Dịch Liên Kết Từ 01/7/2026
Ngày 30/6/2026, Chính phủ ban hành Nghị định 255/2026/NĐ-CP. Nghị định quy định về quản lý thuế đối với giao dịch liên kết của doanh nghiệp có quan hệ liên kết.
Nghị định có hiệu lực từ ngày 01/7/2026, cùng thời điểm Luật Quản lý thuế số 108/2025/QH15 có hiệu lực. Nghị định được áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
Đây là văn bản thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. Nghị định gồm 4 chương, 24 điều.
1. Mở rộng đối tượng miễn lập hồ sơ giao dịch liên kết
Một trong những điểm đáng chú ý nhất là việc nâng ngưỡng doanh thu được miễn lập hồ sơ. Cụ thể, ngưỡng doanh thu được nâng từ 200 tỷ đồng lên 500 tỷ đồng.
Đồng thời, Nghị định bãi bỏ tiêu chí “kinh doanh với chức năng đơn giản” khi xác định đối tượng được miễn lập hồ sơ. Trước đây, doanh nghiệp muốn được miễn phải đáp ứng nhiều điều kiện cùng lúc.
Thay đổi này giúp mở rộng phạm vi doanh nghiệp có rủi ro thuế thấp được hưởng chính sách. Đồng thời, giảm chi phí tuân thủ cho doanh nghiệp.
Lưu ý quan trọng: Miễn lập hồ sơ không đồng nghĩa với miễn kê khai. Doanh nghiệp vẫn phải kê khai thông tin về quan hệ liên kết và giao dịch liên kết theo quy định.
2. Bổ sung quan hệ liên kết qua hoạt động mượn vốn
Nghị định 255 bổ sung mối quan hệ liên kết thông qua việc mượn, cho mượn. Quy định này tương tự như quan hệ vay, cho vay.
Cụ thể, nếu doanh nghiệp phát sinh giao dịch mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát doanh nghiệp thì phát sinh quan hệ liên kết.
Quy định này cũng áp dụng cho cá nhân có mối quan hệ gia đình với người điều hành. Bao gồm vợ, chồng, cha mẹ, con cái, anh chị em.
Nghị định cũng loại trừ mối quan hệ liên kết đối với chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ.
3. Cập nhật quy định về Báo cáo lợi nhuận liên quốc gia
Nghị định sửa đổi đáng kể các quy định liên quan đến Báo cáo lợi nhuận liên quốc gia (CbCR). Căn cứ xác định ngưỡng doanh thu được chuyển sang năm tài chính liền kề trước năm báo cáo.
Ngưỡng doanh thu lập báo cáo được điều chỉnh thành mức tương đương từ 750 triệu Euro trở lên. Thay đổi này nhằm phù hợp với hướng dẫn của OECD và biến động tỷ giá.
Trước đây, ngưỡng doanh thu hợp nhất toàn cầu là 18 nghìn tỷ đồng. Nay, ngưỡng mới được điều chỉnh theo mức tương đương Euro.
Nghị định cũng thống nhất thời hạn nộp báo cáo chậm nhất là 12 tháng kể từ ngày kết thúc năm tài chính của công ty mẹ tối cao.
4. Bổ sung quy định về thứ tự ưu tiên cơ sở dữ liệu
Nghị định bổ sung quy định về thứ tự ưu tiên sử dụng cơ sở dữ liệu khi phân tích và so sánh giao dịch.
Theo đó, ưu tiên sử dụng cơ sở dữ liệu được công bố công khai trước. Tiếp đến là cơ sở dữ liệu thương mại. Cuối cùng là cơ sở dữ liệu của cơ quan thuế.
Nghị định cũng bổ sung Cơ sở dữ liệu quốc gia vào nguồn khai thác tin cậy. Điều này giúp mở rộng nguồn dữ liệu cho cả cơ quan thuế và người nộp thuế.
5. Thay đổi cách tiếp cận quản lý thuế
Điểm nổi bật của Nghị định 255 là sự thay đổi trong cách tiếp cận quản lý. Trước đây, trọng tâm là kiểm soát hồ sơ và xác định giá giao dịch.
Nay, quy định mới nhấn mạnh nguyên tắc quản lý dựa trên bản chất kinh tế của giao dịch. Đồng thời, áp dụng nguyên tắc giao dịch độc lập và quản lý theo rủi ro.
Người nộp thuế phải loại trừ các yếu tố làm giảm nghĩa vụ thuế do quan hệ liên kết chi phối. Mục tiêu là xác định nghĩa vụ thuế tương đương với các giao dịch độc lập có cùng điều kiện.
6. Cơ quan thuế chuyển sang mô hình hỗ trợ tuân thủ
Nghị định quy định cơ quan thuế sẽ chuyển mạnh sang mô hình quản lý tuân thủ. Cơ quan thuế sẽ xây dựng chương trình hỗ trợ doanh nghiệp tuân thủ tự nguyện.
Cơ quan thuế cũng sẽ công bố tỷ suất lợi nhuận ngành. Điều này hỗ trợ doanh nghiệp kê khai và giảm rủi ro trong xác định giá giao dịch liên kết.
Nghị định cũng quy định cơ quan thuế có trách nhiệm bảo mật thông tin do người nộp thuế cung cấp.
Lưu ý: Nghị định 255 có quy định chuyển tiếp đối với một số trường hợp đã áp dụng theo Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP trước đây.
Bảng tóm tắt những điểm mới chính
| Nội dung | Nghị định 132/2020 | Nghị định 255/2026 |
|---|---|---|
| Ngưỡng miễn lập hồ sơ | 200 tỷ đồng | 500 tỷ đồng |
| Điều kiện miễn lập hồ sơ | Có điều kiện “chức năng đơn giản” | Bãi bỏ điều kiện này |
| Quan hệ mượn vốn | Chưa quy định | Bổ sung (từ 10% vốn góp) |
| Ngưỡng CbCR | 18 nghìn tỷ đồng | 750 triệu Euro |
| Căn cứ CbCR | Kỳ tính thuế hiện tại | Năm tài chính liền kề |
Kết luận
Nghị định 255/2026/NĐ-CP là bước tiến quan trọng trong quản lý thuế giao dịch liên kết. Nghị định hướng tới minh bạch, thống nhất và đồng bộ với thông lệ quốc tế.
Việc nâng ngưỡng miễn lập hồ sơ lên 500 tỷ đồng giúp giảm gánh nặng tuân thủ cho nhiều doanh nghiệp. Đồng thời, cơ quan thuế tập trung nguồn lực vào các giao dịch có rủi ro cao hơn.
Doanh nghiệp có giao dịch liên kết cần chủ động cập nhật quy định mới. Nếu có thắc mắc, hãy liên hệ với Kế Toán Trịnh Kiểu để được tư vấn.
Liên hệ tư vấn miễn phí
Kế Toán Trịnh Kiểu sẵn sàng đồng hành cùng doanh nghiệp của bạn trong việc tuân thủ các quy định về giao dịch liên kết!
- 📞 Hotline/Zalo: 0969.247.499
- 📧 Email: trinhkieudvktdongthap@gmail.com
- 🏢 Văn phòng: Số 90 Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp
- 🌐 Website: ketoantrinhkieu.com
Bài viết được biên soạn dựa trên Nghị định 255/2026/NĐ-CP và các nguồn thông tin chính thống. Nội dung mang tính tham khảo, vui lòng liên hệ Kế Toán Trịnh Kiểu để được tư vấn cụ thể.