
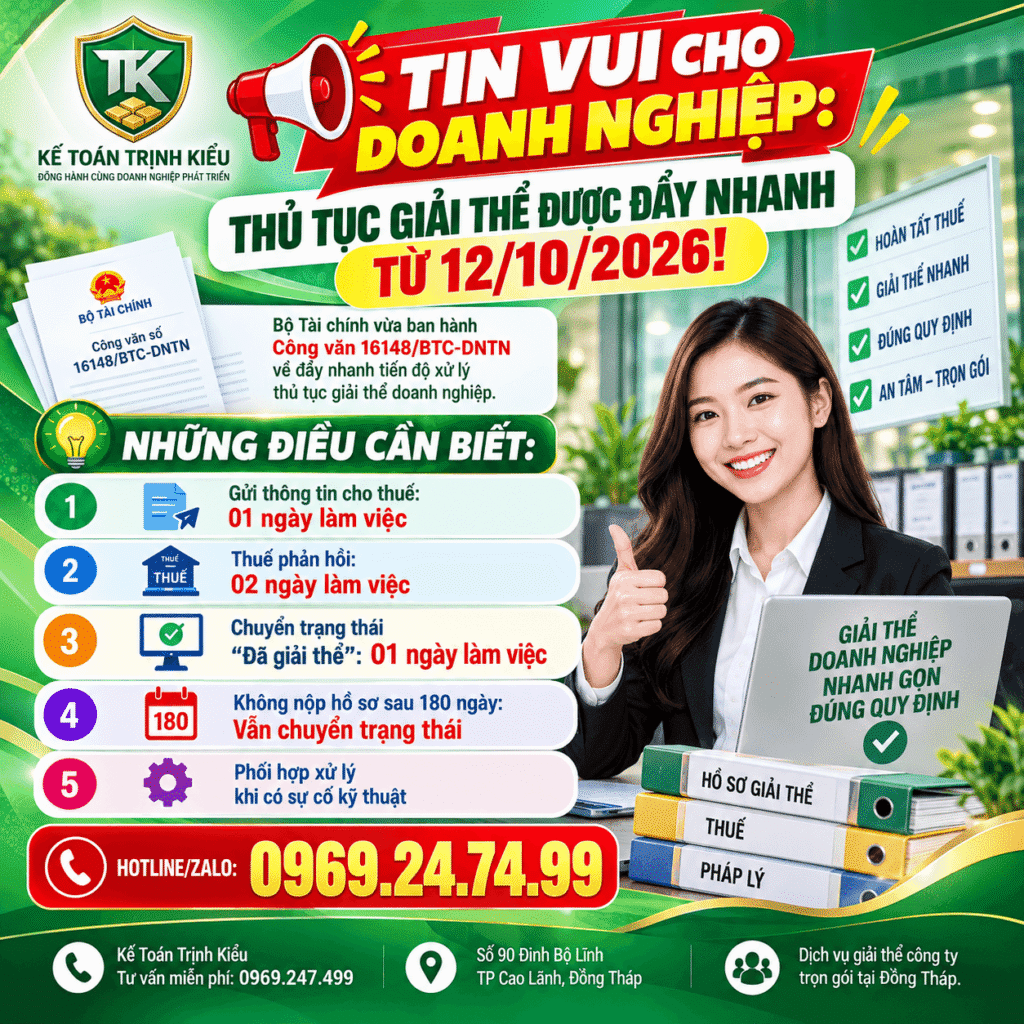
Công Văn 16148/BTC-DNTN: Đẩy Nhanh Thủ Tục Giải Thể Doanh Nghiệp Từ 12/10/2026
Ngày 12/10/2026, Bộ Tài chính ban hành Công văn 16148/BTC-DNTN. Công văn gửi đến Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương. Nội dung chính là đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.
Mục tiêu của công văn là tạo thuận lợi cho doanh nghiệp trong quá trình rút khỏi thị trường. Đồng thời, công văn yêu cầu rút ngắn thời hạn xử lý hồ sơ giải thể.
Điều kiện để doanh nghiệp được giải thể
Theo khoản 2 Điều 207 Luật Doanh nghiệp, doanh nghiệp chỉ được giải thể khi đáp ứng hai điều kiện. Thứ nhất là bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Thứ hai là không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Hồ sơ, trình tự và thủ tục giải thể doanh nghiệp được quy định tại các Điều 208, 209 và 210 Luật Doanh nghiệp. Ngoài ra, còn có Điều 64 và 65 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp.
Điều 13 Nghị định 296/2026/NĐ-CP cũng sửa đổi, bổ sung một số điều của Nghị định 168/2025/NĐ-CP. Các quy định này là căn cứ pháp lý để xử lý thủ tục giải thể.
Trường hợp doanh nghiệp nộp hồ sơ đăng ký giải thể
Đây là trường hợp phổ biến nhất. Cơ quan đăng ký kinh doanh cấp tỉnh thực hiện theo quy định tại khoản 5 Điều 64 và khoản 2 Điều 65 Nghị định 168/2025/NĐ-CP.
Bước 1: Tiếp nhận và gửi thông tin cho cơ quan thuế
Cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ đăng ký giải thể. Sau đó, cơ quan này gửi thông tin cho cơ quan thuế. Thời hạn gửi thông tin là 01 ngày làm việc kể từ ngày tiếp nhận hồ sơ.
Bước 2: Cơ quan thuế phản hồi
Cơ quan thuế có thời hạn 02 ngày làm việc để phản hồi. Nội dung phản hồi là xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế hay chưa.
Bước 3: Chuyển trạng thái pháp lý
Có hai tình huống xảy ra. Tình huống thứ nhất là cơ quan đăng ký kinh doanh nhận được ý kiến của cơ quan thuế. Trong trường hợp này, cơ quan đăng ký kinh doanh chuyển trạng thái sang “Đã giải thể” trong 01 ngày làm việc.
Tình huống thứ hai là cơ quan đăng ký kinh doanh không nhận được ý kiến của cơ quan thuế trong 02 ngày làm việc. Trong trường hợp này, cơ quan đăng ký kinh doanh vẫn chuyển trạng thái sang “Đã giải thể”. Thời hạn là 01 ngày làm việc kể từ ngày kết thúc thời hạn cơ quan thuế có ý kiến.
Lưu ý: Quy định này giúp doanh nghiệp không bị mắc kẹt nếu cơ quan thuế chậm phản hồi. Sau 02 ngày làm việc, cơ quan đăng ký kinh doanh vẫn xử lý theo quy định.
Trường hợp doanh nghiệp không nộp hồ sơ đăng ký giải thể
Trường hợp này được quy định tại khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP. Đây là trường hợp doanh nghiệp đã có nghị quyết, quyết định giải thể nhưng không nộp hồ sơ đăng ký giải thể.
Theo quy định, sau thời hạn 180 ngày kể từ ngày cơ quan đăng ký kinh doanh nhận được nghị quyết, quyết định giải thể, cơ quan này sẽ xử lý.
Điều kiện để chuyển trạng thái là không nhận được hồ sơ đăng ký giải thể. Đồng thời, không có hồ sơ đăng ký chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh. Và không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc tổ chức, cá nhân có liên quan.
Khi đáp ứng các điều kiện trên, cơ quan đăng ký kinh doanh chuyển trạng thái pháp lý của doanh nghiệp sang “Đã giải thể”. Đồng thời, chuyển trạng thái của chi nhánh, văn phòng đại diện, địa điểm kinh doanh sang “Đã chấm dứt hoạt động”. Thời hạn thực hiện là 01 ngày làm việc kể từ ngày kết thúc thời hạn 180 ngày.
Phối hợp tiếp nhận và xử lý hồ sơ giải thể
Công văn 16148/BTC-DNTN cũng đề cập đến trường hợp phát sinh sự cố kỹ thuật. Hoặc giao dịch chưa được truyền, nhận kịp thời.
Trong trường hợp này, Cơ quan đăng ký kinh doanh cấp tỉnh và Cơ quan thuế chủ động phối hợp. Hai bên trao đổi thông tin bằng phương thức phù hợp.
Mục tiêu là bảo đảm Cơ quan thuế thực hiện phản hồi trong thời hạn 02 ngày làm việc kể từ ngày nhận được thông tin. Đồng thời, Cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ trong thời hạn theo quy định.
Ý nghĩa của Công văn 16148 đối với doanh nghiệp
Công văn 16148/BTC-DNTN mang lại nhiều lợi ích thiết thực cho doanh nghiệp. Thứ nhất, thời gian giải thể được rút ngắn đáng kể. Doanh nghiệp không phải chờ đợi quá lâu.
Thứ hai, quy trình phối hợp giữa cơ quan thuế và cơ quan đăng ký kinh doanh được làm rõ. Điều này giúp doanh nghiệp chủ động hơn trong việc chuẩn bị hồ sơ.
Thứ ba, quy định về thời hạn 180 ngày giúp xử lý dứt điểm các trường hợp doanh nghiệp “treo”. Đây là vấn đề tồn tại nhiều năm qua.
Những lưu ý cho doanh nghiệp khi làm thủ tục giải thể
Để quá trình giải thể diễn ra thuận lợi, doanh nghiệp cần lưu ý một số điểm sau:
- Hoàn thành nghĩa vụ thuế: Doanh nghiệp phải hoàn thành tất cả nghĩa vụ thuế trước khi nộp hồ sơ giải thể.
- Thanh toán hết các khoản nợ: Đây là điều kiện bắt buộc theo Luật Doanh nghiệp.
- Không trong quá trình tranh chấp: Doanh nghiệp không được trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
- Chuẩn bị hồ sơ đầy đủ: Hồ sơ giải thể cần được chuẩn bị đầy đủ theo quy định tại Điều 208, 209, 210 Luật Doanh nghiệp.
- Theo dõi tiến độ: Doanh nghiệp nên theo dõi tiến độ xử lý hồ sơ trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Lưu ý quan trọng: Doanh nghiệp cần phân biệt giữa “giải thể” và “tạm ngừng kinh doanh”. Giải thể là chấm dứt hoàn toàn hoạt động. Tạm ngừng kinh doanh chỉ là dừng hoạt động trong một thời gian nhất định.
Kết luận
Công văn 16148/BTC-DNTN là bước tiến quan trọng trong cải cách thủ tục hành chính. Công văn giúp doanh nghiệp rút khỏi thị trường nhanh chóng và thuận lợi hơn.
Việc rút ngắn thời hạn xử lý hồ sơ giải thể xuống còn 1-2 ngày làm việc là tín hiệu tích cực. Điều này cho thấy sự quyết tâm của Chính phủ trong việc cải thiện môi trường kinh doanh.
Nếu doanh nghiệp có nhu cầu giải thể hoặc cần tư vấn về thủ tục giải thể, hãy liên hệ với Kế Toán Trịnh Kiểu để được hỗ trợ.
Liên hệ tư vấn miễn phí
Kế Toán Trịnh Kiểu sẵn sàng đồng hành cùng doanh nghiệp của bạn trong việc thực hiện thủ tục giải thể!
- 📞 Hotline/Zalo: 0969.247.499
- 📧 Email: trinhkieudvktdongthap@gmail.com
- 🏢 Văn phòng: Số 90 Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp
- 🌐 Website: ketoantrinhkieu.com
Bài viết được biên soạn dựa trên Công văn 16148/BTC-DNTN, Luật Doanh nghiệp và Nghị định 168/2025/NĐ-CP. Nội dung mang tính tham khảo, vui lòng liên hệ Kế Toán Trịnh Kiểu để được tư vấn cụ thể.