
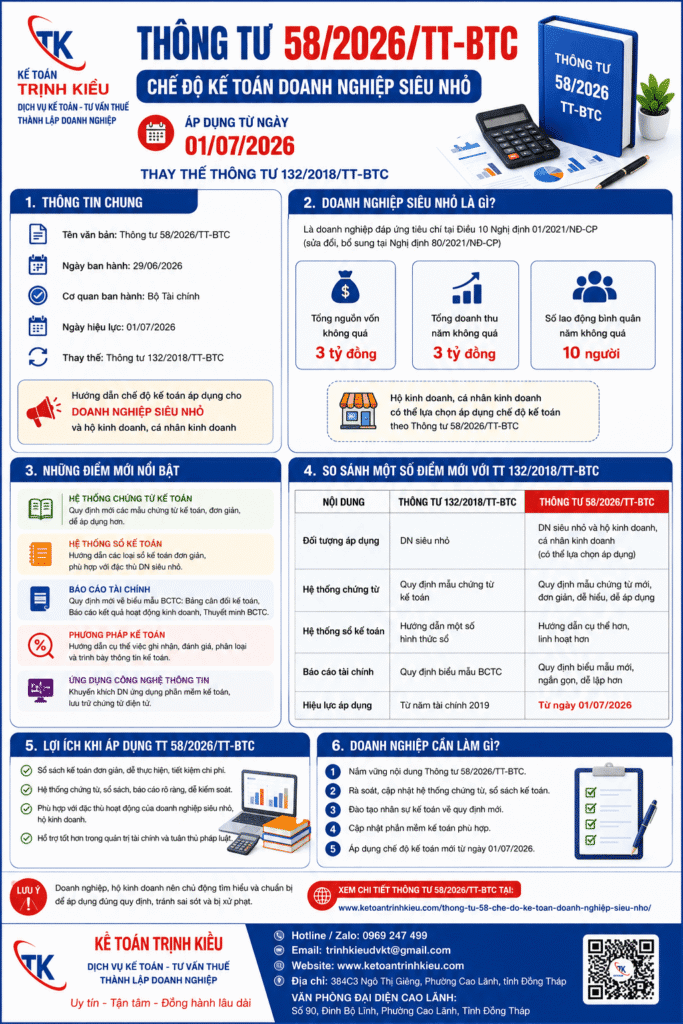
Thông tư 58/2026/TT-BTC: Chế độ kế toán mới cho doanh nghiệp siêu nhỏ
✅ TIN VUI CHO DOANH NGHIỆP SIÊU NHỎ: Bộ Tài chính vừa ban hành Thông tư 58/2026/TT-BTC hướng dẫn chế độ kế toán mới, đơn giản và phù hợp hơn cho doanh nghiệp siêu nhỏ. Thông tư có hiệu lực từ ngày 01/7/2026, thay thế Thông tư 132/2018/TT-BTC .
📌 Đối tượng áp dụng
Doanh nghiệp siêu nhỏ
Theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp siêu nhỏ đáp ứng cả 2 tiêu chí:
- Số lao động tham gia bảo hiểm xã hội bình quân năm không quá 10 người
- Tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn không quá 3 tỷ đồng
Quyền lựa chọn
Doanh nghiệp siêu nhỏ có thể lựa chọn áp dụng chế độ kế toán theo Thông tư 58/2026/TT-BTC hoặc áp dụng chế độ kế toán doanh nghiệp nhỏ và vừa (theo Thông tư 133/2016/TT-BTC) .
⚠️ Lưu ý: Doanh nghiệp siêu nhỏ không bắt buộc phải áp dụng Thông tư 58/2026. Đây là phương án đơn giản hóa, doanh nghiệp có thể lựa chọn phù hợp với nhu cầu quản lý của mình .
📅 Thời gian áp dụng
⏰ Hiệu lực: Ngày 01 tháng 7 năm 2026
Áp dụng cho: Kỳ kế toán năm bắt đầu từ ngày 01/7/2026 trở đi .
Thay thế: Thông tư 132/2018/TT-BTC ngày 28/12/2018 của Bộ Tài chính hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ .
📊 Nội dung chính của Thông tư 58/2026/TT-BTC
1. Nguyên tắc kế toán đơn giản hóa
- Đơn giản hóa các quy định kế toán phù hợp với quy mô doanh nghiệp siêu nhỏ
- Giảm bớt các tài khoản kế toán không cần thiết
- Linh hoạt trong việc lập và trình bày báo cáo tài chính
2. Hệ thống tài khoản kế toán tinh gọn
- Số lượng tài khoản được giảm đáng kể so với chế độ kế toán doanh nghiệp thông thường
- Tập trung vào các tài khoản phản ánh nghiệp vụ kinh tế phổ biến
- Dễ áp dụng, dễ đối chiếu
3. Hệ thống báo cáo tài chính rút gọn
Báo cáo tài chính năm bao gồm:
- Bảng cân đối kế toán (dạng rút gọn)
- Báo cáo kết quả hoạt động kinh doanh (dạng rút gọn)
- Thuyết minh báo cáo tài chính (các thông tin cơ bản)
4. Hệ thống sổ kế toán đơn giản
- Sổ nhật ký chung (hoặc sổ nhật ký – sổ cái)
- Sổ quỹ tiền mặt
- Sổ tiền gửi ngân hàng
- Sổ tài sản cố định
- Sổ chi tiết bán hàng, mua hàng (nếu cần)
📋 So sánh Thông tư 58/2026 và Thông tư 132/2018 (cũ)
| Tiêu chí | TT 132/2018 (cũ) | TT 58/2026 (mới) |
|---|---|---|
| Số lượng tài khoản | Khoảng 40 tài khoản | Giảm xuống còn khoảng 30 tài khoản, tinh gọn hơn |
| Báo cáo tài chính | 3 báo cáo + thuyết minh chi tiết | 3 báo cáo dạng rút gọn + thuyết minh cơ bản |
| Phương pháp kế toán | Còn nhiều phương pháp phức tạp | Đơn giản hóa, chỉ giữ phương pháp phổ biến |
💡 Lợi ích khi áp dụng Thông tư 58/2026/TT-BTC
Tiết kiệm chi phí
Giảm chi phí thuê kế toán, chi phí tuân thủ, chi phí in ấn, lưu trữ sổ sách.
Giảm gánh nặng hành chính
Ít báo cáo hơn, thủ tục đơn giản hơn, chủ doanh nghiệp có thể tự thực hiện.
Phù hợp thực tế
Quy định được thiết kế riêng cho đặc thù của doanh nghiệp siêu nhỏ, không bị “gò ép” vào khuôn khổ của doanh nghiệp lớn.
Dễ dàng chuyển đổi
Khi doanh nghiệp phát triển, có thể dễ dàng chuyển sang áp dụng chế độ kế toán cho doanh nghiệp nhỏ và vừa .
⚠️ Lưu ý khi áp dụng Thông tư 58/2026/TT-BTC:
- Doanh nghiệp siêu nhỏ cần lựa chọn chính sách kế toán phù hợp ngay từ đầu năm tài chính và áp dụng nhất quán
- Cần lưu trữ đầy đủ chứng từ, hóa đơn để làm căn cứ ghi sổ và đối chiếu với cơ quan thuế
- Nếu doanh nghiệp tăng quy mô vượt ngưỡng doanh nghiệp siêu nhỏ, phải chuyển sang áp dụng chế độ kế toán doanh nghiệp nhỏ và vừa từ năm tiếp theo
📌 Kết luận: Thông tư 58/2026/TT-BTC là bước tiến quan trọng trong việc đơn giản hóa công tác kế toán cho doanh nghiệp siêu nhỏ, giúp doanh nghiệp giảm chi phí tuân thủ và tập trung hơn vào hoạt động sản xuất, kinh doanh. Doanh nghiệp siêu nhỏ nên cân nhắc lựa chọn áp dụng để tận dụng tối đa lợi ích của chế độ kế toán mới này.
📞 Cần hỗ trợ chuyển đổi sang chế độ kế toán mới?
Kế Toán Trịnh Kiểu sẽ giúp doanh nghiệp siêu nhỏ của bạn lựa chọn chính sách kế toán phù hợp, thiết lập hệ thống sổ sách và đào tạo nhân viên theo Thông tư 58/2026/TT-BTC.