
Kế Toán Trịnh Kiểu
Đồng Tháp – Kế toán trọn góiVăn bản hợp nhất số 27/2026/VBHN-NĐ-BTC: Quy định xử phạt vi phạm hành chính về thuế, hóa đơn
Giới thiệu
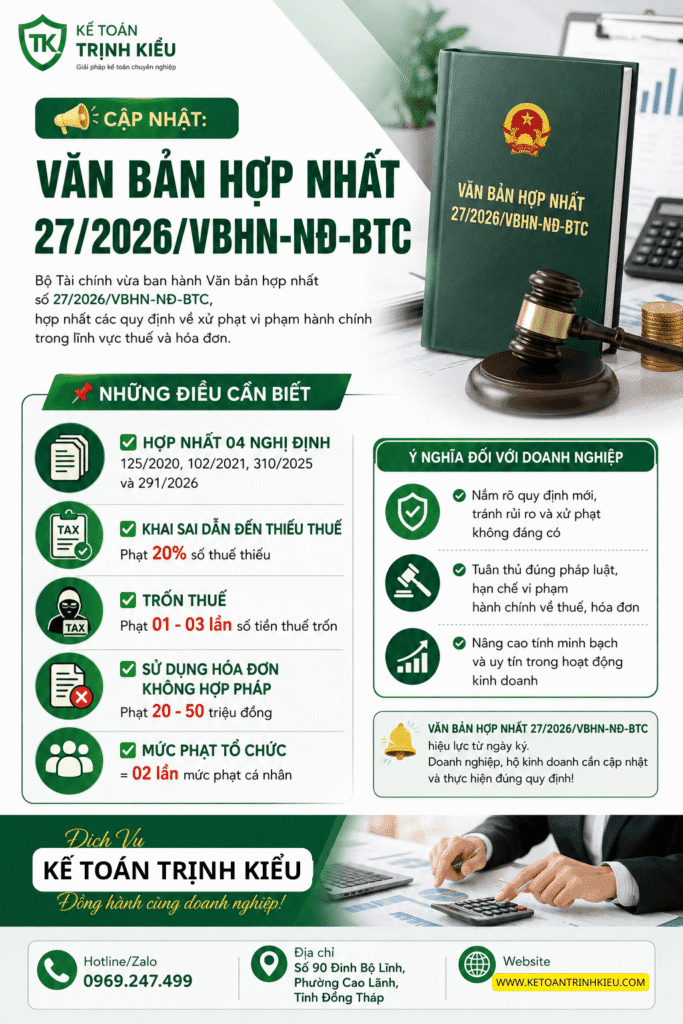
Ngày 27/8/2026, Bộ Tài chính ban hành Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC, hợp nhất các quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn [xem toàn văn].
Văn bản này hợp nhất các Nghị định 125/2020/NĐ-CP, 102/2021/NĐ-CP, 310/2025/NĐ-CP và 291/2026/NĐ-CP, tạo thành một tài liệu thống nhất giúp người nộp thuế dễ dàng tra cứu các quy định hiện hành [nguồn].
I. Đối tượng và phạm vi áp dụng
Đối tượng bị xử phạt
Đối tượng bị xử phạt vi phạm hành chính về thuế, hóa đơn được quy định tại Điều 3 của Văn bản hợp nhất [nguồn].
Trường hợp không áp dụng
Văn bản hợp nhất không áp dụng đối với [nguồn]:
II. Nguyên tắc xử phạt
Nguyên tắc xử phạt vi phạm hành chính về thuế, hóa đơn được quy định tại Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC [nguồn].
Nguyên tắc áp dụng mức phạt tiền
Theo Điều 7 Văn bản hợp nhất [nguồn]:
- Mức phạt cụ thể về nguyên tắc là mức trung bình của khung tiền phạt;
- 01 tình tiết giảm nhẹ: giảm 10% mức trung bình;
- 01 tình tiết tăng nặng: tăng 10% mức trung bình;
- Từ 02 tình tiết giảm nhẹ trở lên: áp dụng mức tối thiểu của khung;
- Từ 02 tình tiết tăng nặng trở lên: áp dụng mức tối đa của khung [nguồn].
III. Mức phạt đối với các hành vi vi phạm
1. Hành vi khai sai dẫn đến thiếu thuế
Phạt 20% số tiền thuế khai thiếu hoặc số tiền thuế đã được miễn, giảm, hoàn cao hơn quy định [nguồn].
Cụ thể theo Điều 16 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP) [nguồn]:
- Khai sai căn cứ tính thuế hoặc số tiền thuế được khấu trừ;
- Khai sai làm giảm số tiền thuế phải nộp nhưng đã khai bổ sung và nộp đủ thuế trước thời điểm ra quyết định xử phạt;
- Sử dụng hóa đơn không hợp pháp nhưng người mua chứng minh được lỗi thuộc về bên bán và đã hạch toán đầy đủ.
2. Hành vi trốn thuế
Phạt từ 01 đến 03 lần số tiền thuế trốn [nguồn]:
- 01 lần: Có từ 01 tình tiết giảm nhẹ trở lên;
- 1,5 lần: Không có tình tiết tăng nặng, giảm nhẹ;
- 02 lần: Có 01 tình tiết tăng nặng;
- 2,5 lần: Có 02 tình tiết tăng nặng;
- 03 lần: Có từ 03 tình tiết tăng nặng trở lên [nguồn].
3. Hành vi vi phạm về hóa đơn
Hành vi sử dụng hóa đơn, chứng từ không hợp pháp; sử dụng không hợp pháp hóa đơn, chứng từ được quy định tại Điều 4 Văn bản hợp nhất [nguồn].
IV. Tình tiết giảm nhẹ, tăng nặng
Theo Điều 6 Văn bản hợp nhất [nguồn]:
- Tình tiết giảm nhẹ, tăng nặng theo quy định của pháp luật về xử lý vi phạm hành chính;
V. Hình thức xử phạt và biện pháp khắc phục hậu quả
Hình thức xử phạt chính
- Cảnh cáo: Áp dụng đối với vi phạm thủ tục thuế, hóa đơn không nghiêm trọng, có tình tiết giảm nhẹ [nguồn];
- Phạt tiền: Theo khung phạt quy định cho từng hành vi.
Biện pháp khắc phục hậu quả
Theo Điều 7 Văn bản hợp nhất [nguồn]:
- Buộc nộp đủ số tiền thuế thiếu, số tiền thuế được miễn, giảm, hoàn cao hơn quy định, số tiền thuế trốn và tiền chậm nộp;
- Buộc điều chỉnh lại số lỗ, số thuế GTGT đầu vào được khấu trừ chuyển kỳ sau;
- Buộc nộp hồ sơ thay đổi nội dung đăng ký thuế, khai lại và nộp bổ sung các tài liệu trong hồ sơ thuế;
- Buộc lập hóa đơn theo quy định, tiêu hủy hóa đơn vi phạm [nguồn].
VI. Mức phạt đối với tổ chức
Đối với cùng một hành vi vi phạm về thuế, hóa đơn, mức phạt tiền đối với tổ chức bằng 02 lần mức phạt đối với cá nhân, trừ các trường hợp quy định tại Điều 16, Điều 17 và Điều 18 [nguồn].
VII. Kế Toán Trịnh Kiểu đồng hành cùng bạn
Kế Toán Trịnh Kiểu với đội ngũ chuyên viên giàu kinh nghiệm sẵn sàng hỗ trợ quý khách hàng:
Kế Toán Trịnh Kiểu
Cập nhật theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC