
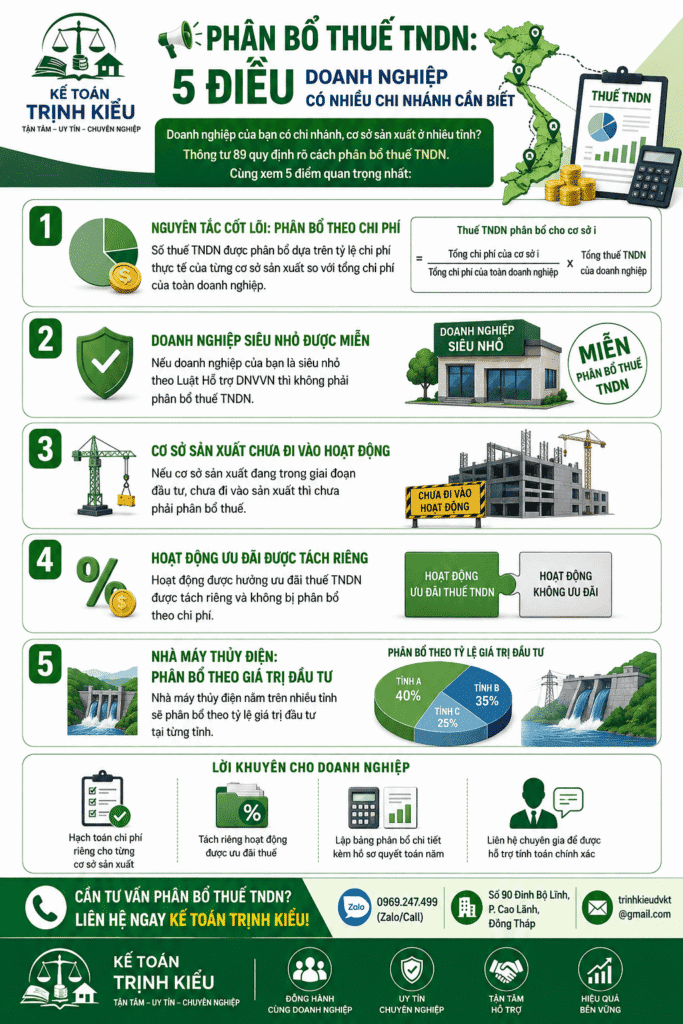
Phân bổ thuế TNDN theo Thông tư 89/2026/TT-BTC: Hướng dẫn chi tiết cho doanh nghiệp Cao Lãnh, Đồng Tháp
📑 Mục lục bài viết
1. Giới thiệu
Thông tư 89/2026/TT-BTC quy định chi tiết về phân bổ thuế thu nhập doanh nghiệp (TNDN) tại Điều 21 [1]. Đây là nội dung quan trọng đối với doanh nghiệp có đơn vị phụ thuộc, cơ sở sản xuất tại nhiều tỉnh khác nhau, đặc biệt là các doanh nghiệp tại Cao Lãnh, Đồng Tháp có hoạt động mở rộng [2].
📌 Kế Toán Trịnh Kiểu – Hướng dẫn chi tiết phân bổ thuế TNDN theo Thông tư 89, giúp doanh nghiệp tại Cao Lãnh, Đồng Tháp thực hiện đúng quy định.
2. Nguyên tắc phân bổ thuế TNDN
Việc phân bổ thuế TNDN được áp dụng cho người nộp thuế có đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác nơi có trụ sở chính [3].
📌 Nguyên tắc cốt lõi:
- Phân bổ theo chi phí thực tế phát sinh của từng cơ sở sản xuất
- Doanh nghiệp siêu nhỏ không phải phân bổ thuế TNDN [4]
- Số thuế phân bổ cho từng tỉnh không được vượt quá tổng số thuế phải nộp
3. Phân bổ thuế TNDN cho hoạt động xuất khẩu
| Nội dung | Quy định |
|---|---|
| Đối tượng | Người nộp thuế có hoạt động xuất khẩu |
| Cách phân bổ | 1% trên doanh thu xuất khẩu |
| Nơi nộp | Nơi có trụ sở chính hoặc nơi phát sinh hoạt động xuất khẩu |
| Kỳ khai | Tạm nộp theo quý, quyết toán năm |
4. Phân bổ thuế TNDN cho cơ sở sản xuất
Đây là trường hợp phân bổ phổ biến nhất, áp dụng cho doanh nghiệp có cơ sở sản xuất tại tỉnh khác trụ sở chính [5].
📌 Cách tính phân bổ:
- Bước 1: Xác định tổng số thuế TNDN phải nộp của hoạt động sản xuất, kinh doanh
- Bước 2: Xác định tổng chi phí của toàn doanh nghiệp (không bao gồm chi phí của hoạt động được ưu đãi)
- Bước 3: Xác định tỷ lệ chi phí của từng cơ sở sản xuất
- Bước 4: Phân bổ số thuế TNDN theo tỷ lệ chi phí
⚠️ Lưu ý: Cơ sở sản xuất đang trong giai đoạn đầu tư, chưa đi vào sản xuất thì chưa thực hiện phân bổ [6].
5. Phân bổ thuế TNDN cho nhà máy thủy điện
Nhà máy thủy điện nằm trên nhiều tỉnh có cách phân bổ riêng [7]:
| Tiêu chí | Cách xác định |
|---|---|
| Căn cứ phân bổ | Giá trị đầu tư của phần nhà máy tại từng tỉnh |
| Tỷ lệ phân bổ | Giá trị đầu tư từng tỉnh / Tổng giá trị đầu tư |
| Nơi nộp | Tỉnh nơi có văn phòng điều hành |
6. Phân bổ cho hoạt động được ưu đãi thuế
Đối với hoạt động được hưởng ưu đãi thuế TNDN, nguyên tắc phân bổ như sau [8]:
- Xác định riêng số thuế TNDN của hoạt động được ưu đãi
- Không phân bổ số thuế của hoạt động được ưu đãi theo chi phí
- Phân bổ theo từng tỉnh nơi có đơn vị được hưởng ưu đãi
7. Lời khuyên cho doanh nghiệp
- Xác định đúng đối tượng phân bổ: Xác định rõ các cơ sở sản xuất, đơn vị phụ thuộc thuộc diện phải phân bổ
- Hạch toán chi phí riêng: Đảm bảo hạch toán chi phí riêng cho từng cơ sở sản xuất để làm căn cứ phân bổ
- Phân biệt hoạt động ưu đãi: Tách riêng hoạt động được ưu đãi để không bị phân bổ
- Lập bảng phân bổ đầy đủ: Kèm theo hồ sơ khai thuế quyết toán năm
- Liên hệ Kế Toán Trịnh Kiểu: Để được tư vấn và hỗ trợ phân bổ thuế TNDN đúng quy định [9]
8. Câu hỏi thường gặp
🔹 Doanh nghiệp siêu nhỏ có phải phân bổ thuế TNDN không?
🔹 Căn cứ để phân bổ thuế TNDN là gì?
🔹 Hoạt động được ưu đãi thuế có bị phân bổ không?
🔹 Kế Toán Trịnh Kiểu có hỗ trợ phân bổ thuế TNDN không?
Kết luận
Phân bổ thuế TNDN theo Thông tư 89/2026/TT-BTC là quy định quan trọng đối với doanh nghiệp có nhiều cơ sở sản xuất. Doanh nghiệp tại Cao Lãnh, Đồng Tháp cần nắm vững nguyên tắc và cách tính để thực hiện đúng, tránh rủi ro khi thanh tra, kiểm tra.
📞 Hỗ trợ phân bổ thuế TNDN!
Liên hệ ngay Kế Toán Trịnh Kiểu để được tư vấn và hỗ trợ phân bổ thuế TNDN đúng quy định.
🏢 Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Đồng Tháp
📱 0969.247.499💯 Phân bổ đúng – Tuân thủ đủ – An tâm kinh doanh
📍 Văn phòng tại Cao Lãnh: Số 90, Đường Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp.
Giờ làm việc: Thứ 2 – Thứ 7 (Sáng: 7h30 – 11h30 | Chiều: 13h30 – 17h00)
📚 Tài liệu tham khảo:
- Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
- Thực tiễn dịch vụ Kế Toán Trịnh Kiểu tại Đồng Tháp.
- Thông tư 89/2026/TT-BTC, Khoản 2 Điều 21.
- Thông tư 89/2026/TT-BTC, Điểm c Khoản 2 Điều 21.
- Thông tư 89/2026/TT-BTC, Điểm b.3 Khoản 4 Điều 21.
- Thông tư 89/2026/TT-BTC, Điểm b.3 Khoản 4 Điều 21.
- Thông tư 89/2026/TT-BTC, Điểm b.4 Khoản 4 Điều 21.
- Thông tư 89/2026/TT-BTC, Điểm b.3 Khoản 4 Điều 21.
- Thực tiễn dịch vụ Kế Toán Trịnh Kiểu tại Đồng Tháp.