
📄 Thông tư 118/2026/TT-BTC: Hướng dẫn áp dụng Chuẩn mực Kế toán Quốc tế từ 2027
📍 Kế Toán Trịnh Kiểu – Cập nhật văn bản pháp luật mới
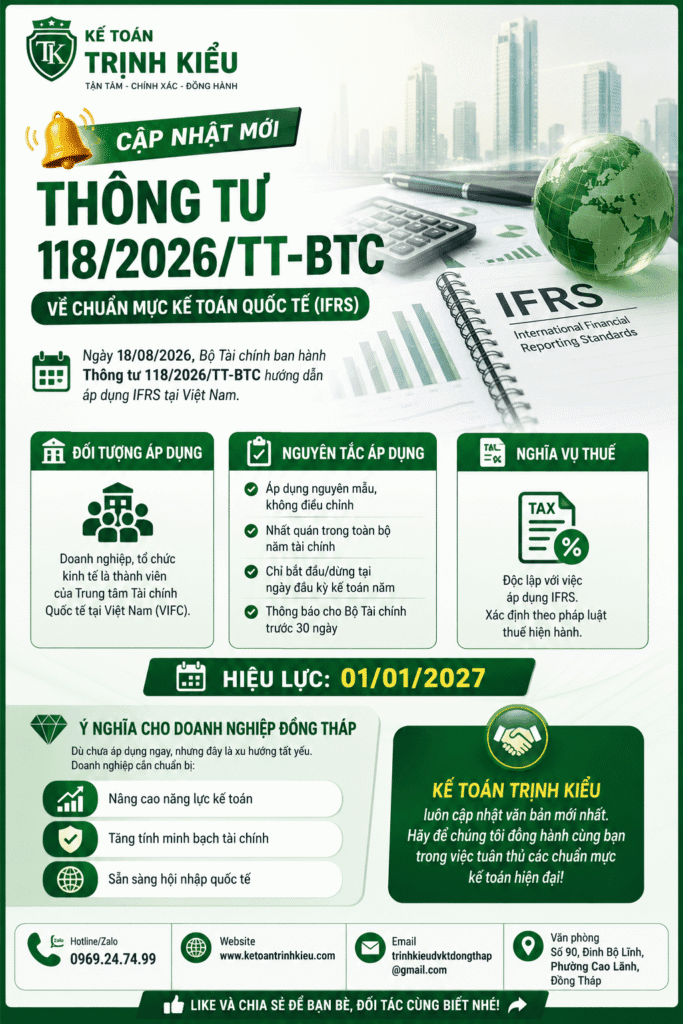
Ngày 18/08/2026, Bộ Tài chính ban hành Thông tư số 118/2026/TT-BTC. Văn bản này hướng dẫn đối tượng, phạm vi và thể thức áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam [1][7].
Thông tư cụ thể hóa quy định tại khoản 5 Điều 3 Nghị định 324/2025/NĐ-CP. Nghị định này về chính sách tài chính trong Trung tâm tài chính quốc tế tại Việt Nam (VIFC) [3][5].
Thông tư có hiệu lực từ ngày 01/01/2027. Áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này [3][7].
- Đối tượng: Doanh nghiệp, tổ chức kinh tế là thành viên của VIFC [3][5].
- Nguyên tắc áp dụng: Áp dụng nguyên mẫu, không điều chỉnh. Phải nhất quán trong cả năm tài chính. Chỉ bắt đầu hoặc dừng tại ngày đầu kỳ kế toán năm [3][5].
- Thủ tục: Thông báo bằng văn bản cho Bộ Tài chính. Thời hạn trước 30 ngày khi bắt đầu hoặc dừng áp dụng [3][5].
- Nghĩa vụ thuế: Xác định theo pháp luật thuế hiện hành. Độc lập với việc áp dụng IFRS [3][8].
📋 Đối tượng áp dụng
Điều 2 của Thông tư quy định rõ đối tượng áp dụng. Đó là doanh nghiệp, tổ chức kinh tế là thành viên của VIFC [3][5].
Các đơn vị này có thể tự nguyện lựa chọn áp dụng IFRS. Điều kiện là họ có nhu cầu và đủ năng lực. IFRS dùng để lập và trình bày báo cáo tài chính. Bao gồm cả báo cáo tài chính hợp nhất [3][5].
📋 Thể thức áp dụng IFRS
Thông tư quy định rõ các nguyên tắc khi áp dụng IFRS [3].
- Áp dụng nguyên mẫu: Doanh nghiệp phải tuân thủ toàn bộ IFRS có hiệu lực. Không được có bất kỳ sự điều chỉnh nào [3][5][8].
- Tính nhất quán: Việc áp dụng IFRS phải nhất quán trong toàn bộ năm tài chính [3][8].
- Thời điểm bắt đầu/dừng: Chỉ được phép bắt đầu hoặc dừng tại ngày bắt đầu kỳ kế toán năm tiếp theo [3][5].
- Yêu cầu về báo cáo: Báo cáo tài chính phải đầy đủ, trung thực và minh bạch. Phải dễ kiểm tra và kiểm soát [3].
📋 Thủ tục thông báo
Doanh nghiệp cần thực hiện các thủ tục sau khi lựa chọn áp dụng IFRS [3][5].
📩 Thông báo cho Bộ Tài chính
Doanh nghiệp phải gửi văn bản thông báo cho Bộ Tài chính. Địa chỉ là Cục Quản lý, giám sát kế toán, kiểm toán. Thời hạn là trước 30 ngày khi bắt đầu hoặc dừng áp dụng [3][5][8].
📢 Công khai danh sách
Bộ Tài chính sẽ cập nhật và công khai danh sách các doanh nghiệp áp dụng IFRS. Thông tin được đăng trên Cổng thông tin điện tử [3].
📋 Báo cáo tài chính và nghĩa vụ thuế
Thông tư nhấn mạnh các quy định quan trọng về báo cáo tài chính và nghĩa vụ thuế [3][8].
- Kỳ báo cáo và thời hạn nộp: Thực hiện theo quy định của pháp luật về kế toán Việt Nam [3].
- Báo cáo IFRS: Được sử dụng để gửi cơ quan chức năng và công khai theo quy định [3].
- Nghĩa vụ thuế: Độc lập với việc áp dụng IFRS. Nghĩa vụ thuế được xác định theo pháp luật về thuế hiện hành [3][8].
💎 Ý nghĩa cho doanh nghiệp Đồng Tháp
Thông tư 118 áp dụng cho thành viên VIFC tại các thành phố lớn. Tuy nhiên, nó mang lại dấu hiệu tích cực cho doanh nghiệp tại Đồng Tháp.
- Định hướng hội nhập: Áp dụng IFRS là xu hướng tất yếu để thu hút đầu tư nước ngoài. Doanh nghiệp Đồng Tháp cần chuẩn bị cho lộ trình mở rộng trong tương lai.
- Nâng cao minh bạch: IFRS yêu cầu báo cáo tài chính minh bạch và trung thực hơn. Điều này giúp doanh nghiệp dễ tiếp cận vốn vay và đối tác.
- Cơ hội cho dịch vụ kế toán: Đây là thời điểm Kế Toán Trịnh Kiểu nâng cao năng lực. Cần chuẩn bị kiến thức về IFRS để tư vấn và hỗ trợ khách hàng.
❓ Câu hỏi thường gặp
1. Thông tư 118/2026/TT-BTC có hiệu lực từ khi nào?
Thông tư có hiệu lực từ ngày 01/01/2027. Áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này [3][7].
2. Doanh nghiệp nào được áp dụng IFRS?
Doanh nghiệp, tổ chức kinh tế là thành viên của VIFC. Họ có nhu cầu và đủ năng lực, có thể tự nguyện áp dụng [3][5].
3. Doanh nghiệp cần thông báo gì cho Bộ Tài chính?
Phải gửi văn bản thông báo cho Bộ Tài chính. Thời hạn là trước 30 ngày khi bắt đầu hoặc dừng áp dụng [3][5][8].
4. IFRS có ảnh hưởng đến nghĩa vụ thuế không?
Không. Nghĩa vụ thuế xác định theo pháp luật hiện hành. Độc lập với việc áp dụng IFRS [3][8].
💼 Kế Toán Trịnh Kiểu
Chúng tôi luôn cập nhật văn bản pháp luật mới nhất về kế toán, thuế. Mục tiêu là phục vụ khách hàng tốt nhất. Dịch vụ của chúng tôi bao gồm:
- Dịch vụ kế toán trọn gói: Đảm bảo tuân thủ đúng quy định. Cập nhật kịp thời các thay đổi về chuẩn mực và thông tư.
- Tư vấn thuế: Giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế. Phù hợp với các quy định hiện hành.
- Cập nhật pháp luật: Thông báo và hướng dẫn kịp thời các văn bản mới ảnh hưởng đến doanh nghiệp.
📞 Liên hệ
| 🌐 Website | www.ketoantrinhkieu.com |
| 📞 Hotline / Zalo | 0969.24.74.99 |
| trinhkieudvktdongthap@gmail.com | |
| 🏢 Văn phòng Cao Lãnh | Số 90, Đinh Bộ Lĩnh, Phường Cao Lãnh, Tỉnh Đồng Tháp |
| 🕐 Giờ làm việc | Thứ 2 – Thứ 6 (08:00 – 17:00) |
🚀 Cập nhật và tuân thủ chuẩn mực mới!
Liên hệ Kế Toán Trịnh Kiểu ngay để được tư vấn và sử dụng dịch vụ kế toán chuyên nghiệp.
Văn phòng: Số 90, Đinh Bộ Lĩnh, Phường Cao Lãnh, Đồng Tháp
📚 Nguồn tham khảo:
[1] Thông tư số 118/2026/TT-BTC – Bộ Tài chính
[3] Thông tư 118/2026/TT-BTC: Hướng dẫn Chuẩn mực Kế toán Quốc tế – Thời báo Tài chính Việt Nam
[5] Thông tư 118/2026/TT-BTC: Áp dụng IFRS cho thành viên VIFC – Crowe Vietnam
[7] Thông tư số 118/2026/TT-BTC – Cổng thông tin điện tử Chính phủ
[8] Hướng dẫn áp dụng Chuẩn mực quốc tế về kế toán – Thời báo Tài chính Việt Nam